Rue de l'Hôpital 28, 3011 Berne, Switzerland +41 (44) 394 03 45
Lundi au vendredi, 9h à 17h
Service éditorial
tauxequilibre
tauxequilibre
Téléphone
+41 (44) 394 03 45
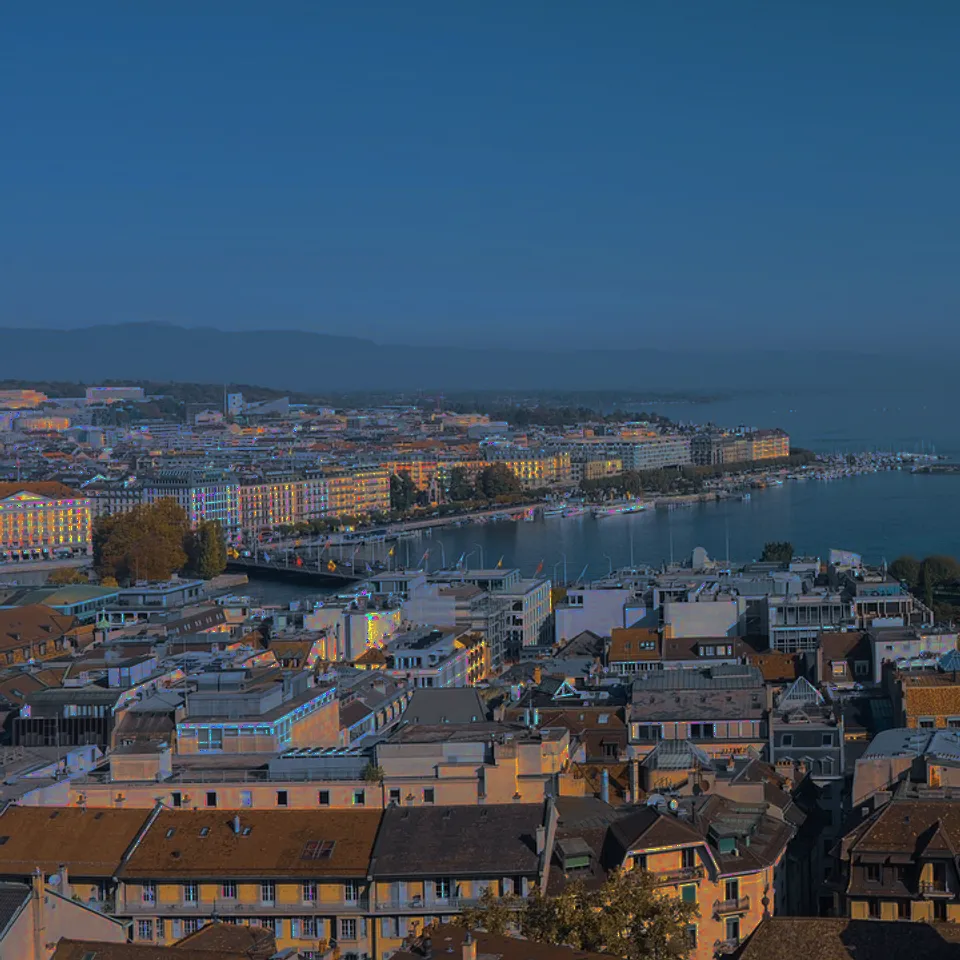
gratte-ciel financiers au crépuscule

Quand les taux bougent, que fait votre portefeuille ?

Les obligations tremblent à chaque annonce des banques centrales. Nous observons comment certains investisseurs structurent leurs actifs pour limiter l'exposition aux fluctuations.
documents d'analyse de portefeuille obligataire

De la théorie de Fisher-Weil à la pratique des marchés suisses

L'immunisation classique repose sur un postulat simple : faire coïncider la duration des actifs avec l'horizon de l'investisseur. En pratique, les courbes de taux ne se déplacent pas en parallèle, les spreads de crédit oscillent, et la convexité joue des tours aux modèles linéaires. Nous examinons comment les gestionnaires suisses adaptent ces cadres théoriques aux réalités du franc, aux émissions de la Confédération, et aux conventions de marché locales. Cash flow matching, duration immunization, contingent immunization : chaque approche expose ses hypothèses, ses limites, et ses conditions de validité. Vous trouverez ici des analyses de cas, des mises à jour sur la réglementation FINMA, et des outils pour évaluer la sensibilité réelle de vos positions.

Trois approches, trois postulats

Chaque technique d'immunisation repose sur des hypothèses différentes sur le comportement des taux et la structure des flux. Nous les présentons sans les embellir.
Duration matching

Aligner la sensibilité du portefeuille sur l'horizon de placement. Cela fonctionne bien pour les mouvements parallèles de la courbe, mais montre ses limites face aux twists.

Cash flow matching

Constituer un portefeuille dont les flux remboursent exactement les engagements. Plus coûteux, plus rigide, mais immunisé contre toute forme de variation de taux.

Immunisation contingente

Allouer une part du portefeuille à des actifs actifs tant que la valeur de réserve dépasse un seuil. Hybride entre sécurité et opportunité, elle exige une surveillance constante.
équipe analysant des stratégies

Qui sommes-nous et pourquoi ce sujet

Nous sommes un groupe d'analystes et de rédacteurs basés en Suisse, fascinés par la mécanique des marchés obligataires. Nous ne vendons pas de produits financiers. Nous ne gérons pas de fonds. Nous documentons, analysons, et mettons à disposition des cadres de réflexion que chacun peut adapter à sa propre situation. Notre méthode de travail suit un cycle simple : observer les mouvements de la courbe des taux suisses, vérifier l'adéquation des modèles classiques, et publier des notes que nous tenons à jour.

Notes publiées
340

Années d'observation

12

Lecteurs réguliers

2800
Marc Favre

Marc Favre

Directeur de l'analyse

Marc a passé quinze ans à observer les marchés obligataires suisses depuis Genève et Zurich. Il coordonne nos recherches sur l'immunisation de taux et vérifie que chaque note publiée distingue clairement théorie, hypothèses, et limites pratiques. Son credo : un modèle utile est un modèle dont on connaît les failles.
Léa Durand

Léa Durand

Analyste quantitative
Thomas Keller

Thomas Keller

Spécialiste réglementaire
Nadia Rossi

Nadia Rossi

Responsable éditoriale
Jonas Weber

Jonas Weber

Développeur outils

Écrivez-nous pour approfondir un point

Vous avez une question sur la duration effective, sur l'impact d'un mouvement de courbe, ou sur la réglementation FINMA applicable aux fonds obligataires ? Nous lisons chaque message et répondons sous trois jours ouvrables.

Adresse

Rue de l'Hôpital 28, 3011 Berne, Switzerland

+41 (44) 394 03 45
Email content@tauxequilibre.com

Envoyez-nous un message

Décrivez votre question ou le sujet que vous souhaitez creuser. Incluez si possible le contexte de votre portefeuille ou de votre recherche. Nous vous répondons dans un délai de trois jours ouvrables maximum.

Ce que disent nos lecteurs

Nous ne mesurons pas notre travail à la performance des portefeuilles, mais à la clarté des analyses que nous publions. Voici ce que certains lecteurs réguliers nous ont fait parvenir.

J'ai enfin compris pourquoi mon portefeuille d'obligations perdait de la valeur quand les taux baissaient. La note sur la convexité m'a ouvert les yeux sur un point que mes lectures précédentes escamotaient.
Claude Brenner
Leur analyse du cash flow matching appliqué aux émissions de la Confédération est devenue une référence dans mon équipe. On y revient chaque fois qu'on structure un nouveau mandat.
Sophie Meier
J'apprécie qu'ils disent explicitement quand une technique ne fonctionne pas. Cela m'a évité de mal appliquer la duration matching sur une courbe en twist.
Hans Gerber
Les mises à jour réglementaires sur la FINMA me font gagner un temps précieux. Je n'ai plus à déchiffrer les circulaires moi-même.
Isabelle Fournier